
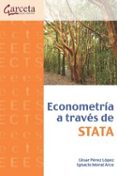
Econometría a través de STATA
¡Últimas unidades!
-5% de dto. exclusivo web
Envío gratis
Recíbelo mañana viernes 9 de octubre.
Entrega en 1 día para las grandes poblaciones de España península y Baleares; para otras zonas o núcleos urbanos más pequeños puede demorarse 2-3 días. La disponibilidad únicamente se refiere a productos vendidos por casadellibro.com, y el cobro de tu pedido se realizará en el momento de su envío
Otros vendedores (nuevo y usado) desde 35,15 €
Descubre por qué Murdoku es el libro más viral
Sinopsis
El objetivo de este libro es la presentación de las técnicas econométricas y su tratamiento con el software STATA, que es una de las herramientas más adecuadas de cálculo automatizado para trabajar en Econometría. El primer bloque de contenido se ocupa del modelo lineal de regresión múltiple y de toda su problemática, incluyendo la detección y tratamiento de la autocorrelación, heteroscedasticidad, multicolinealidad, normalidad residual, linealidad, observaciones influyentes, errores de especificación, exogeneidad y regresores estocásticos. Un segundo bloque aborda el análisis univariante de series temporales a través de la metodología Box Jenkins para modelos ARIMA, el tratamiento de los modelos de intervención y los modelos univariantes de la función de transferencia. Un tercer bloque se ocupa de los modelos del análisis de la varianza y la covarianza simples y múltiples, así como del modelo lineal general y los modelos mixtos. El cuarto bloque de contenido trata los modelos de elección discreta, recuento, censurados, truncados y de selección muestral, haciendo hincapié en los modelos Logit, Probit, Tobit, Poisson, binomial negativa y corrección del sesgo de selección mediante la estimación de Heckman. Un quinto bloque aborda los modelos multiecuacionales incluyendo los modelos en ecuaciones simultáneas, los modelos multivariantes de series temporales (VAR, VARX, VARMA Y BVAR) y la problemática de la cointegración. El último bloque se ocupa de los modelos con datos de panel, incluyendo paneles dinámicos, raíces unitarias y cointegración en paneles, así como los modelos de elección discreta con datos de panel. Los capítulos se inician con la exposición de los conceptos y notas teóricas adecuadas, para resolver a continuación una variedad de ejercicios que cubran los conceptos expuestos. Se trata de recopilar la mayor parte de los conceptos econométricos e ilustrarlos con la práctica a través del software STATA.
Ficha Técnica
Editorial: Ibergarceta Publicaciones S.L.
ISBN: 9788417289744
Idioma: Castellano
Número de páginas: 320
Encuadernación: Tapa blanda
Fecha de lanzamiento: 01/06/2021
Año de edición: 2021
Plaza de edición: España
Alto: 17.0 cm
Ancho: 24.0 cm
Peso: 544.0 gr
Especificaciones del producto
Recibe novedades de César Pérez López directamente en tu email
Reseñas sobre Econometría a través de STATA
Comparte tu experiencia con la comunidad lectora.
0 Reseñas
5 0
4 0
3 0
2 0
1 0
Sólo por opinar entras en el sorteo mensual de tres tarjetas regalo valoradas en
20€
Publicar una opinión supone haber leído y aceptado las
bases del sorteo
"Tu opinión tiene premio".